


2026.10.08ブログ
日本の利上げでどうなる!?
こんにちわ
あっとほー夢の中川です。
タイトルに書いたように…今回は住宅ローンの利上げに関して話していこうと思います!
日銀が金融政策を転換し、「金利のある日本」へと移行しました。
預金金利の上昇は嬉しいが、住宅ローン金利の上昇は家計負担に直結するため、不安を抱く人も多いと思います。。。
もちろん、私自身も3年前から住宅ローンを組んでます(´;ω;`)
その住宅ローンですが、住宅金融支援機構の「住宅ローン利用者調査(2026年1月)」によれば、
金利タイプは、「変動型」75%「期間固定選択型」14.9%「全期間固定型」10.1%との結果でした。
殆どの人が変動型の住宅ローンですね(;´・ω・)
現在は物価上昇の為に、固定金利を組むと返済額がすごく膨れ上がるため、どうしても変動金利を選択しちゃう方が多くなってしまいますね。
変動型にはタイムラグがある!?
実は日銀が利上げしても、変動型の返済額はすぐには上がらないのです。
日銀は2024年3月にマイナス金利政策を解除し、政策金利を段階的に引き上げてきた。昨年12月の0.75%への利上げを受けて、
2月に短期プライムレート、3月に住宅ローンの変動金利がそれぞれ引き上げられたが、その影響が返済額に現れるのは、
実は「6月」となる。
今回6月と言えば日銀がさらなる利上げを決定した月で、0.75%→1.00%と31年ぶりの高水準となりました。
これまた影響出るのは「9月」ですね…
推移としては、
2024年1月時点「-0.1%」→3月時点「0.1%」→7月時点「0.25%」→12月時点「0.25%」・・・1年で0.35%上昇
2025年1月時点「0.5%」→12月時点「0.75%」・・・・・・・・・・・・・・・・・・・・・・1年で0.25%上昇
2026年1月時点「0.75%」→6月時点「1.00%」→9月時点「1.25%」(現在)・・・・・・・・9か月で0.5%上昇
2016年1月から8年間金利が「-0.1%」のままで推移していたところが、
2024年から2026年9月までの約3年弱の間に「1.05%」も金利があがったのです。
推移をみてみると、実は。。。直近の9月18日にまた利上げが行われました(>_<)
これも返済額に影響が表れるまでにはタイムラグがあるのだが、殆どの金融機関が採用する「5年ルール」が適用されている間は、
返済額は据え置きとなるため変わらない。。。。その間は、利払いは増えて元本の減りが遅くなります((+_+))
この5年ルールとは?
簡単に言うと金利が上昇しても5年間は返済額を変えません!
返済額の急変を防ぐ仕組みなのですが、金利上昇リスクを”後ろ倒し”にする性質があり、未払利息や総返済額増加に繋がることがあります。 さらにもう一つ…125%ルールというものも同時にあります。
125%ルールとは?
5年ルール後の返済額は前回の支払いの125%までというものです。
はーい。文章ばかりでわかりづらいよね。
一例を出しましょう!(数字をわかりやすくしてます)
毎月の住宅ローンの返済額が「10万円」
金利があがっても…5年間は「10万円」のままです!
次の見直し時期に「10万円だった支払いが、11万円・12万円・13万円」とあがってしまいます。
更にそこで125%ルールによって(元々10万円の支払いだったので)
「11万・12万・13万」へとあがる予定のものが、最大で12.5万円までになります。
 6年目から最大で12.5万円になるルールです。
次にここからはリスクの話です。
未払利息が発生する可能性があるということです!
5年ルールによって毎月の返済額が据え置かれている間に金利が大きく上昇すると、「未払利息」が発生する可能性があります。
もし金利が大幅上昇し、毎月発生する利息が返済額を上回るとどうなるかというと、、、
返済額だけでは利息を払いきれなくなり、利息が残ります。
この支払いが後回しになった利息のことを「未払利息」と言います。
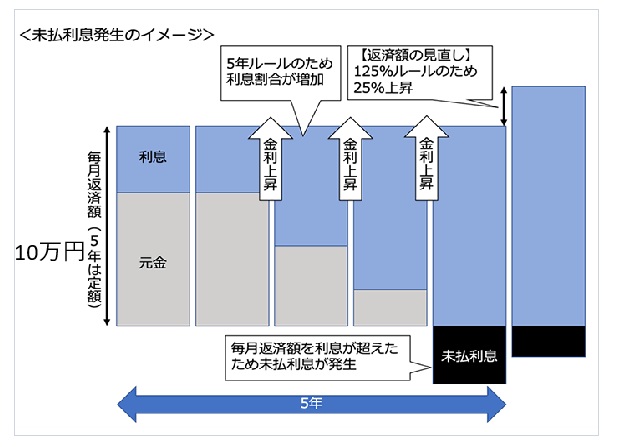
この問題としては、毎月の返済額が急には増えないため、負担が表面化しにくい点です。
元金が思うように減らず、気づかないうちに未払利息が増えてしまう危険性があります。
そうするとその返済の為に貯蓄を大きく取り崩すことになるかもしれない。
または自宅の売却まで検討する必要性が出てくる場合もあります。
簡単にまとめちゃうと・・・
5年ルールと125%ルールは、金利上昇時に返済額の急上昇を抑える効果がありますが、
「金利上昇の負担を気づきにくい形で将来に先送りするルール」
であることをしっかりと理解しておくことが大切です。
この事をしっかりと把握したうえで支払いを行っていかないと将来に
「こんなはずじゃなかった」という事が起こりうるということです。
こんな事ありえないでしょ?とか、125%まで上がる事は絶対ないよ(`・ω・´)とか
色々な見解もあるかと思いますが、
実際バブル期には変動金利が8%台に達し、未払利息が発生したケースもありました。
金利上昇により返済額が急増し、返済に苦しむ例が社会問題として取り上げられたこともあります。
今日はみなさんに知ってほしい事は、こうゆうリスクもあるんだよ!という事をまずは理解してほしいという事。
その上で今後の将来設計をしてもらえたらと思ってます。
金利上昇についてお話はしましたが、現状の日本の金利はかなり低い水準なのは間違いないです。
アメリカと比較される事が多いので…日本1.25%に対してアメリカ3.75~4.00%ですね!
要するに倍以上も違うんです。(それもあって、円安が止まらない原因の一つなんですけどね…)
気になる人は是非他国の金利推移も見てみてください。
他にも気になる事があれば是非聞いてください~(‘ω’)ノ
わかる範囲でお答えしますよ!
それではまた次回に~